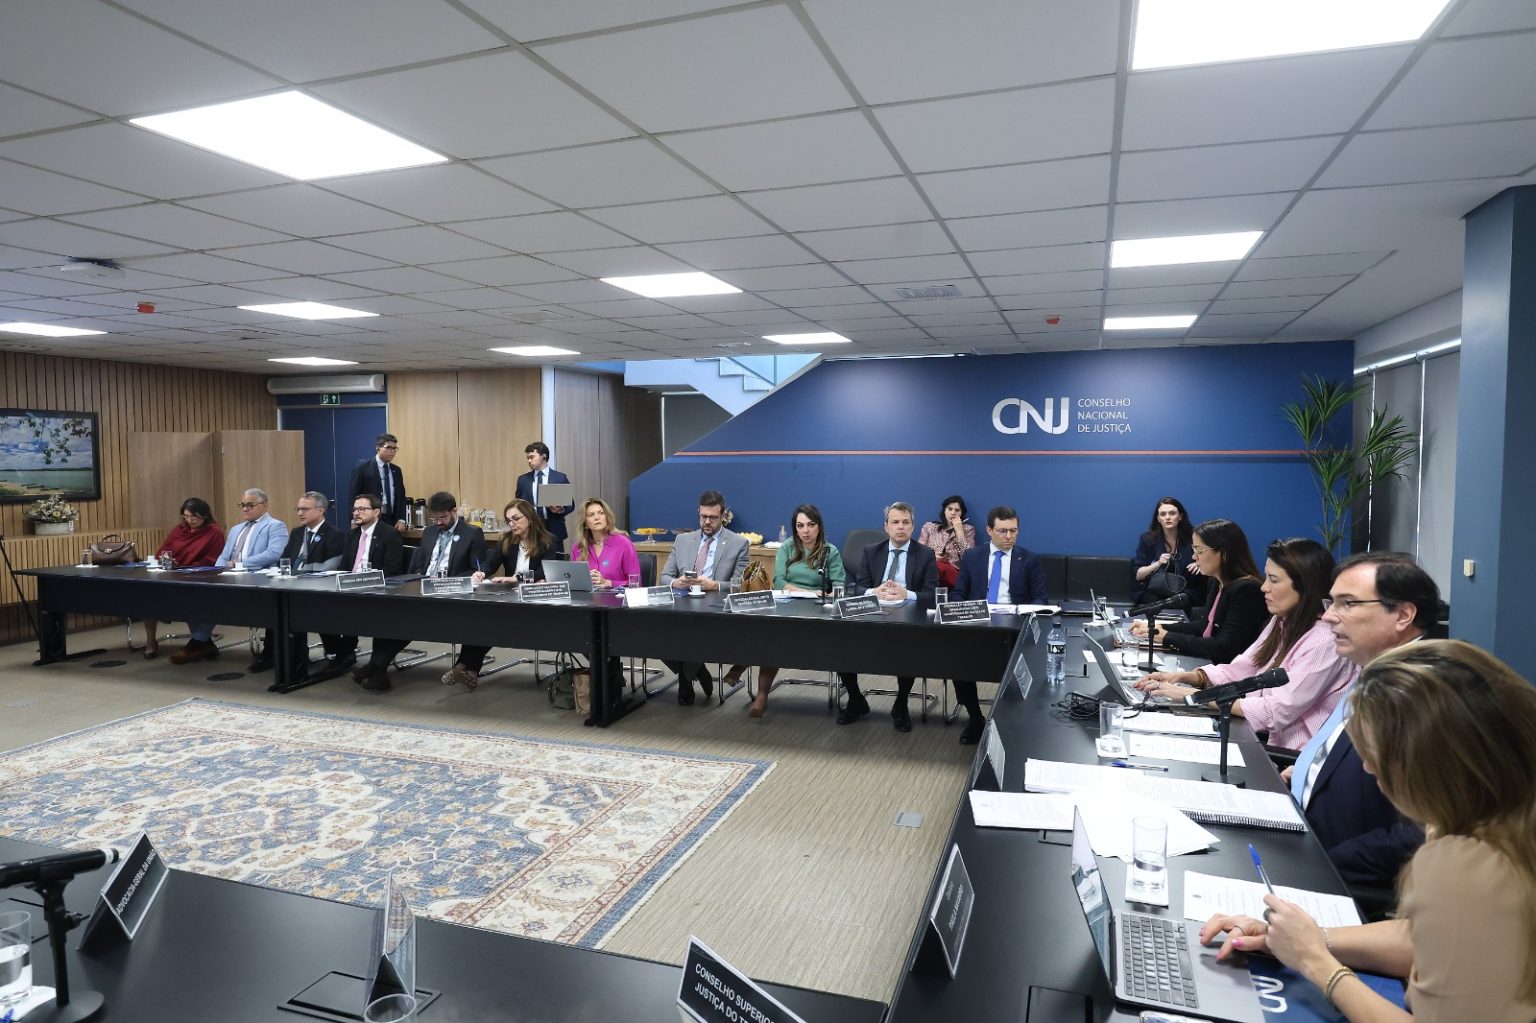
 FACHIN SE REÚNE COM LÍDER DE LULA E COORDENADOR DE CAMPANHA DE FLÁVIO BOLSONARO
 GRUPO DE TRABALHO AVANÇA NA DISCUSSÃO SOBRE MODELO REMUNERATÓRIO DA MAGISTRATURA E DO SERVIÇO PÚBLICO
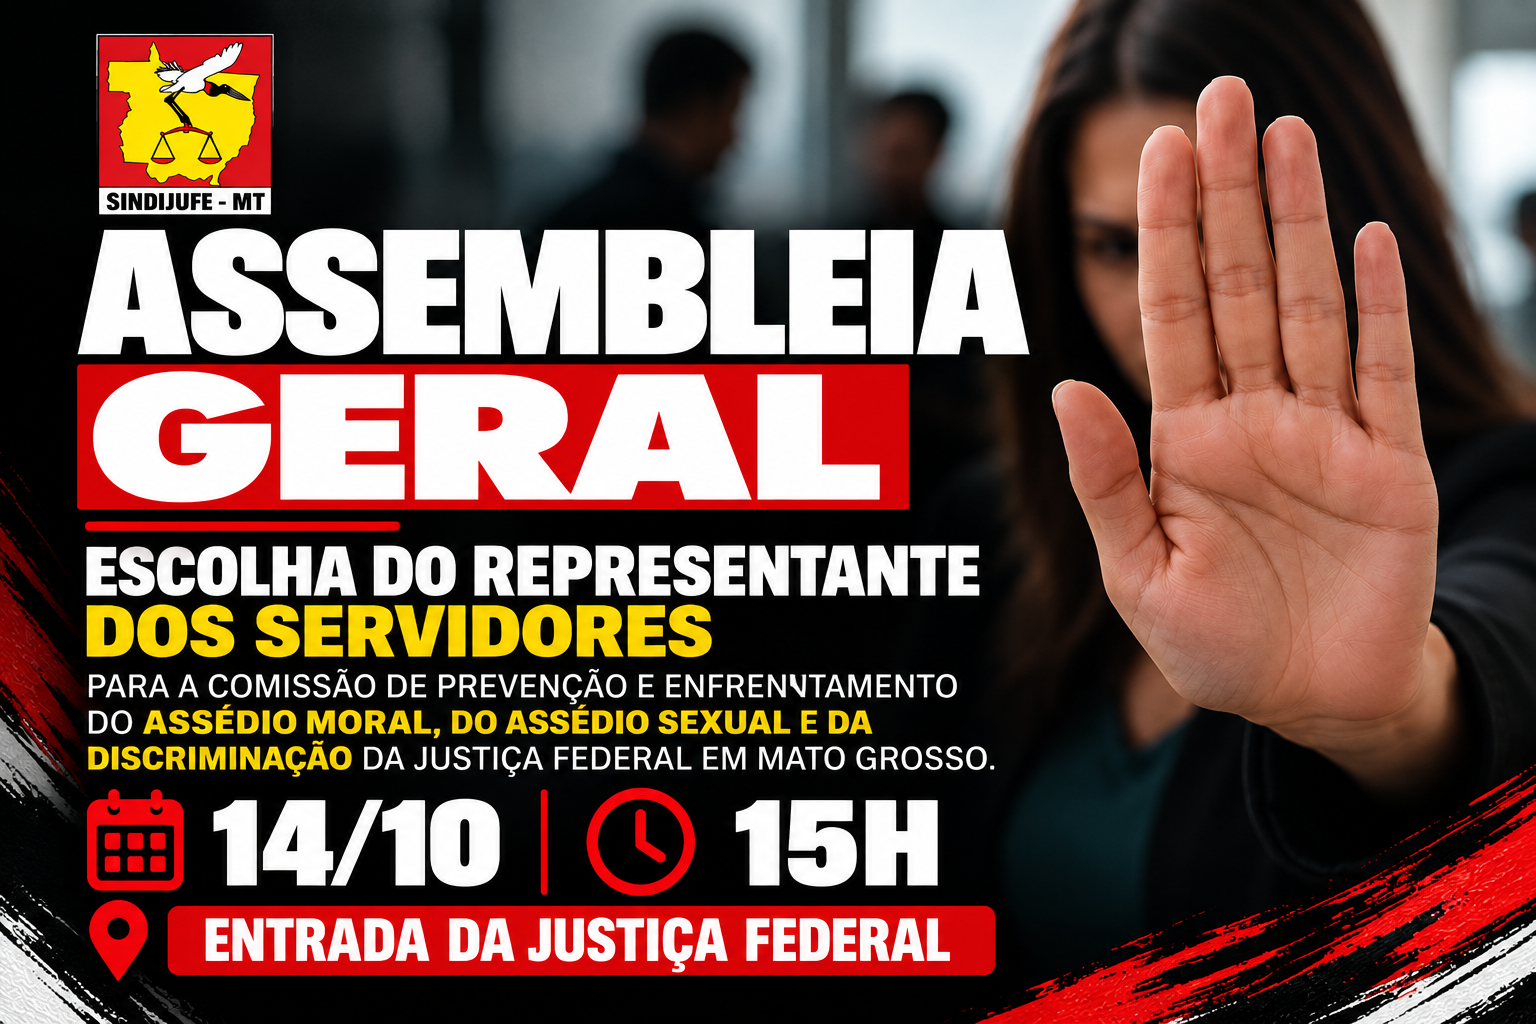
 ASSEMBLEIA NA JUSTIÇA FEDERAL VAI ESCOLHER REPRESENTANTE DOS SERVIDORES EM COMISSÃO CONTRA O ASSÉDIO E A DISCRIMINAÇÃO
 VITÓRIA DA ATUAÇÃO SINDICAL: JUSTIÇA FEDERAL IMPEDE COBRANÇA CONTRA SERVIDORA E RECONHECE FALHA DA ADMINISTRAÇÃO
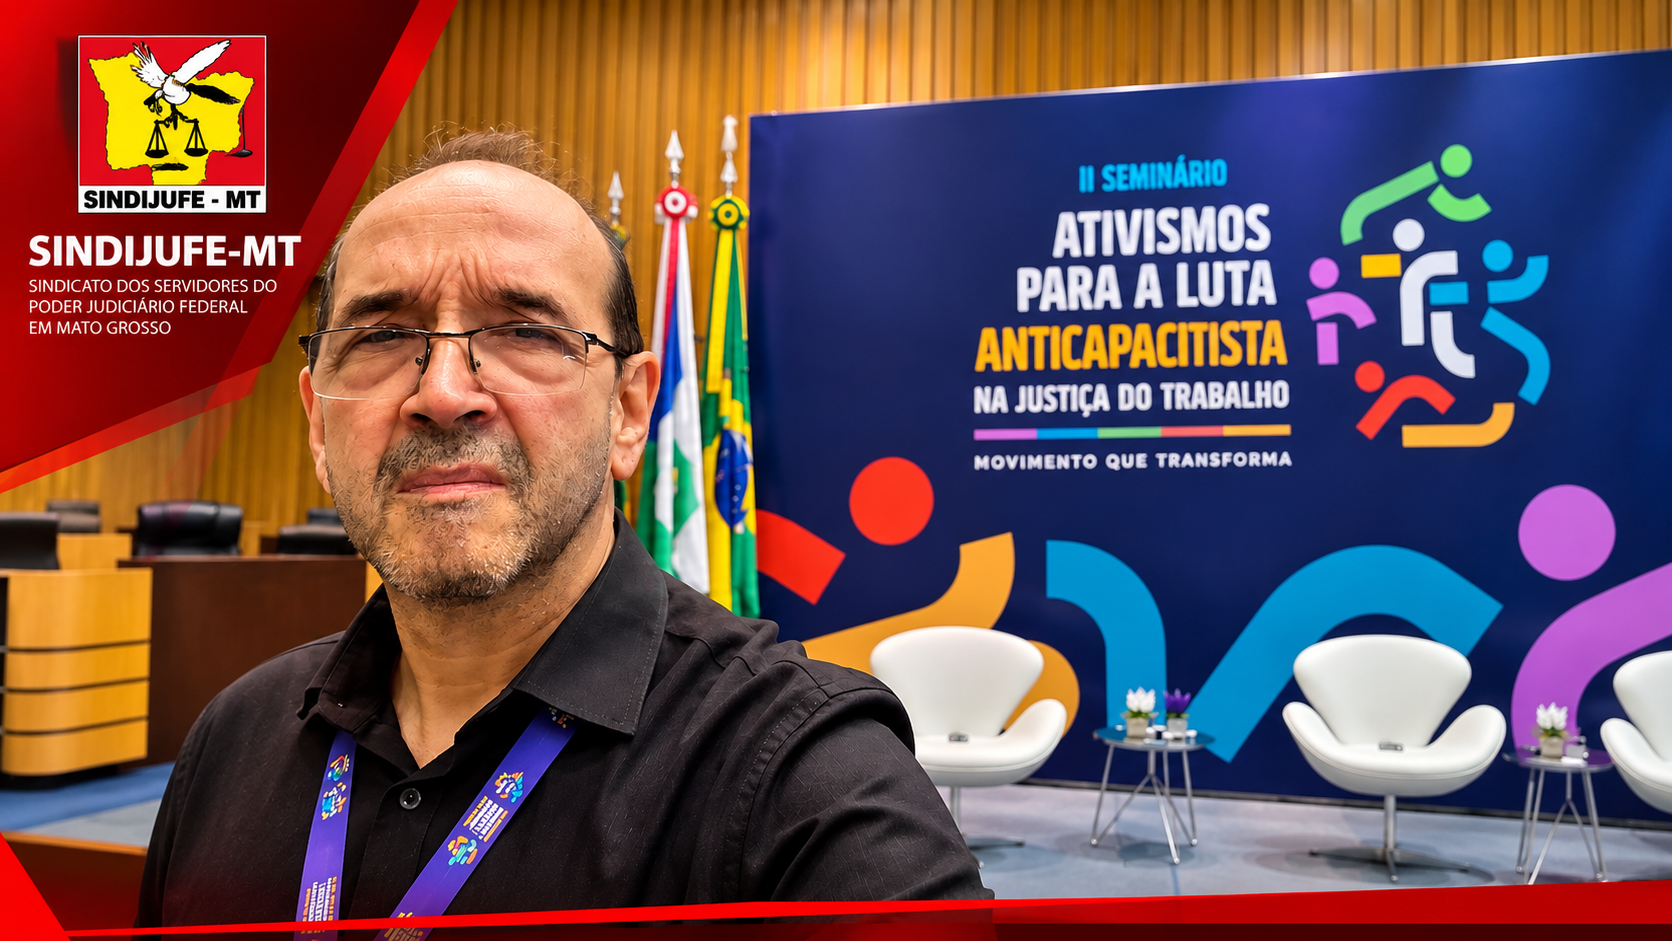
 SINDIJUFE-MT PARTICIPA DE SEMINÁRIO NACIONAL SOBRE COMBATE AO CAPACITISMO E DEFESA DA ACESSIBILIDADE
 DIA NACIONAL DE LUTA DA PESSOA COM DEFICIÊNCIA: SINDIJUFE-MT REFORÇA DEFESA DA ACESSIBILIDADE E DOS DIREITOS DOS SERVIDORES
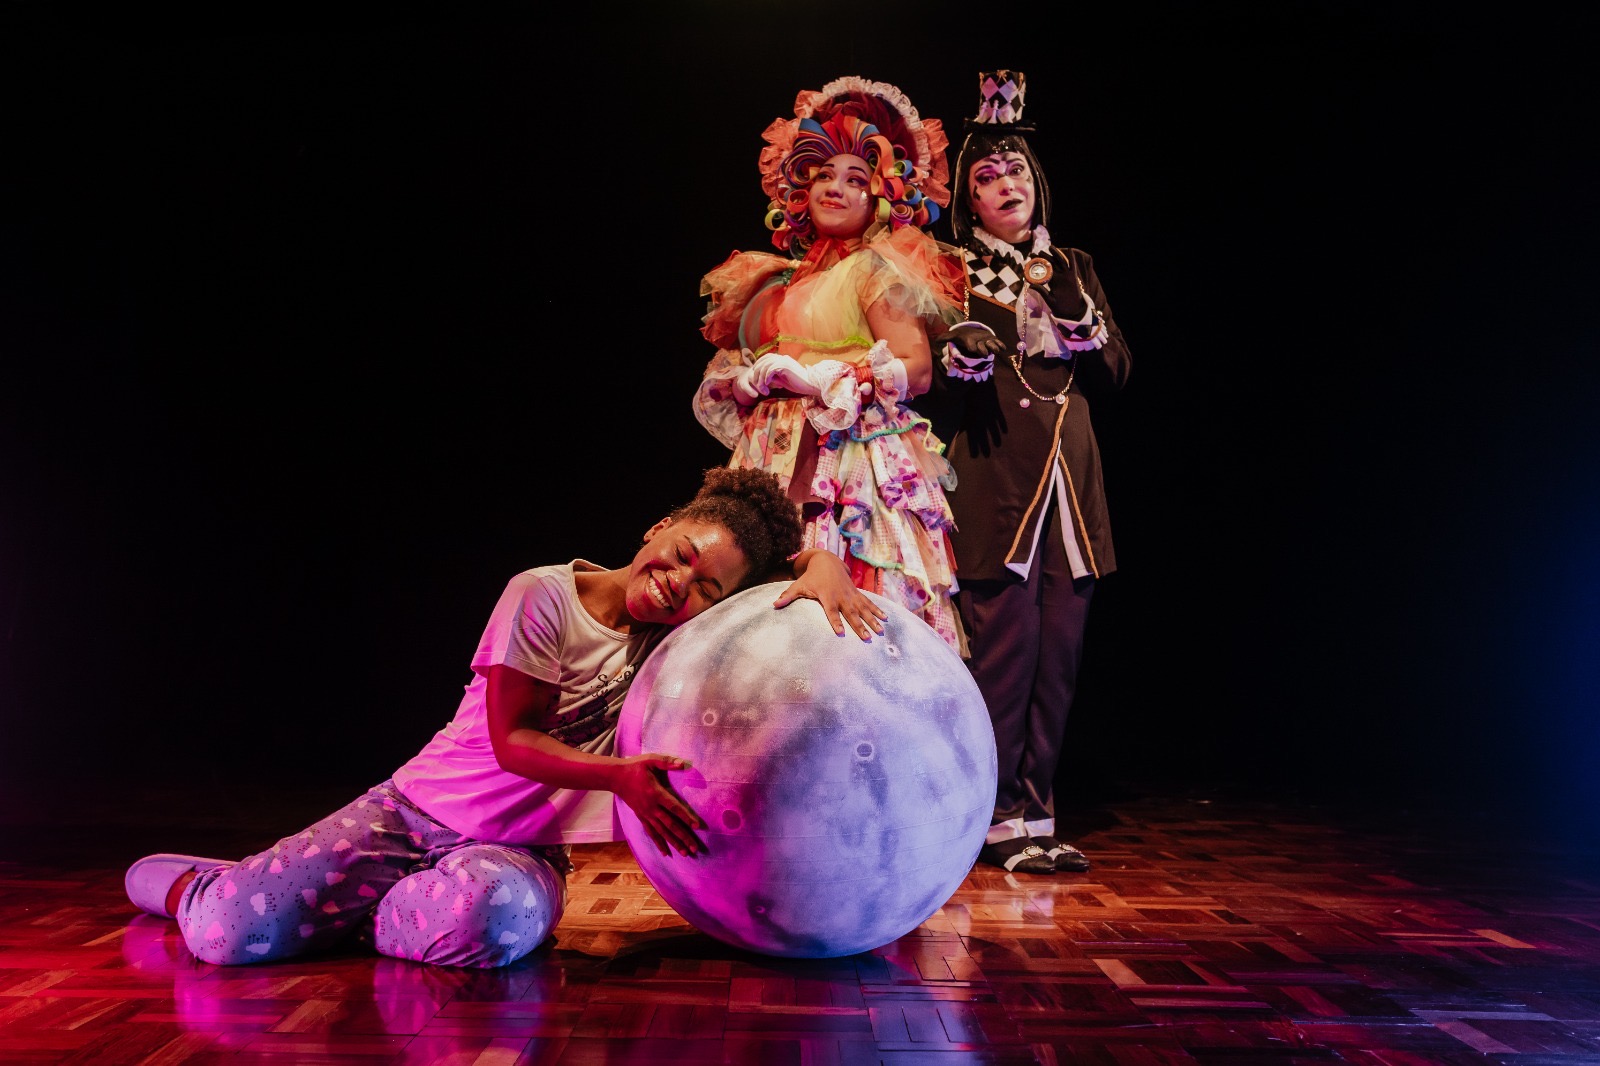
 SERVIDORA DO TRE ESTREIA COMO ATRIZ NO ESPETÁCULO “MEMÓRIA ALICE REALIDADE ROSA
 SINDIJUFE-MT DIALOGA COM GESTÃO DE PESSOAS DO TRE SOBRE CHAMAMENTO DE APROVADOS EM CONCURSO


A maneira de gerir nosso patrimônio, pouco ou muito, fala de como somos. As experiências que tivemos em nossas primeiras décadas de vida nos condiciona

María Hergueta
ma de nossas maiores preocupações é o dinheiro. Desejamos ter mais, procuramos trabalhos mais bem pagos e diariamente tomamos decisões de economia doméstica. A maneira de gerir nosso dinheiro fala muito sobre como somos. Se temos tendência a esbanjar, se preferimos economizar e se optamos por investir. Ela revela nosso mundo interior. As experiências que tivemos em nossas primeiras décadas de vida e em momentos difíceis, como o impacto da covid-19, impactam sobre nossos bolsos. Nossa gestão financeira também expressa nossos pensamentos e temores diante do risco, nossa ganância e os freios que nos prendem. Se queremos melhorar nossa relação com o dinheiro precisamos saber o que nos condiciona.
O primeiro fator que influencia tem a ver com o ano em que nascemos. Simples assim. O que ocorria na economia durante nossas duas primeiras décadas de vida condiciona, se não determina, nossas crenças de como o mundo do dinheiro se movimenta e as decisões que tomamos depois, como revela um surpreendente estudo realizado após analisar o consumo da população norte-americana durante 50 anos. Se crescemos em épocas em que as bolsas floresciam, por exemplo, teremos depois mais possibilidades de investir em mercados de valores e nos mostraremos mais otimistas em relação à sua rentabilidade. Nossas crenças serão outras se em nossos primeiros anos vivenciamos uma inflação desmesurada, como ocorreu na América Latina entre o final dos anos oitenta e início dos anos noventa. Como lembra um amigo argentino, “quando era criança quebrei meu cofrinho após vários anos e comprovei que meu dinheiro valia muito menos pelo aumento dos preços, aprendi para sempre que a riqueza parada não vale nada”.
Nossa relação com o capital não é condicionada somente por nossos primeiros anos de vida. As crises e as bonanças econômicas afetam as decisões coletivas e as individuais. O economista espanhol Fernando Trías de Bes analisou como agimos em momentos de furor grupal e de dificuldade. Somos capazes de nos endividar até as orelhas em pleno fervor do tijolo na Espanha e de trocar nossa casa por bulbos de tulipa na Holanda durante o século XVII. Agora, com o impacto da covid-19, o escritor observa em seu novo livro, Uma História Diferente do Mundo, que “o dinheiro age como um bálsamo contra a incerteza”. Economizamos porque não sabemos o que irá acontecer. É uma resposta inconsciente, motivada pelo medo e os estragos da pandemia, não pela situação real da economia. As percepções e os estados de ânimo influenciam e tomar consciência nos ajuda a ganhar perspectiva e a aproveitar oportunidades.
Outro grande fator é nossa inteligência financeira, ou seja, nossa capacidade para maximizar nossas finanças, que está intimamente relacionada à gestão das próprias emoções. Podemos ter muito e perder tudo, e começar pouco a pouco a aumentar o patrimônio. Optar por um caminho ou outro não depende do número de dígitos na conta. A revista Sports Illustrated publicou um exemplo. Segundo a pesquisa, 60% dos jogadores da NBA com salários milionários declaram falência cinco anos depois da aposentadoria. O número chega a 79% no caso dos jogadores da NFL, o futebol americano. Esses casos são um exemplo da riqueza que escapa por entre os dedos. Mas também temos casos opostos e próximos: pessoas com salários discretos que são capazes de construir patrimônios economizando pouco a pouco e ousando investir nos momentos adequados.
A inteligência financeira ajuda a pender a balança em um sentido ou no outro. Para isso, os especialistas recomendam, entre outras coisas, reunir conhecimentos básicos em economia para compreender que o salário é somente uma das fontes de renda, mas que existem outras. Precisamos conhecer, além disso, o que nos condiciona, nossos freios, e trabalhar neles sem cair na ganância desmesurada, que nos faz tomar decisões sem critério, como acontece nas antessalas das crises. Também precisamos nos cercar de pessoas em boa situação econômica e aprender com elas, e assumir que ganhar dinheiro, além do esforço do trabalho, requer tempo, dedicação, generosidade, doses de otimismo e gestão de nossos pensamentos e emoções.
Os freios que não nos deixam melhorar nossa relação com o dinheiro
— O medo de perder dinheiro em muitas pessoas é mais poderoso que o de ganhar.
— O cinismo e o pessimismo constante, que impede de ver as oportunidades.
— A preguiça, que nos impede de procurar como obter mais renda de outras fontes e nos causa a ‘síndrome do hamster’, que nos faz agir sempre do mesmo modo.
— Os maus hábitos de consumo e gasto, que podem prejudicar nossa saúde financeira.
— A arrogância, que nos impede de continuar aprendendo.
Pilar Jericó é coordenadora do blog Laboratório da felicidade.
El Pais