 EM BRASÍLIA
 EDITAL
 FACHIN SE REÚNE COM LÍDER DE LULA E COORDENADOR DE CAMPANHA DE FLÁVIO BOLSONARO
 GRUPO DE TRABALHO AVANÇA NA DISCUSSÃO SOBRE MODELO REMUNERATÓRIO DA MAGISTRATURA E DO SERVIÇO PÚBLICO
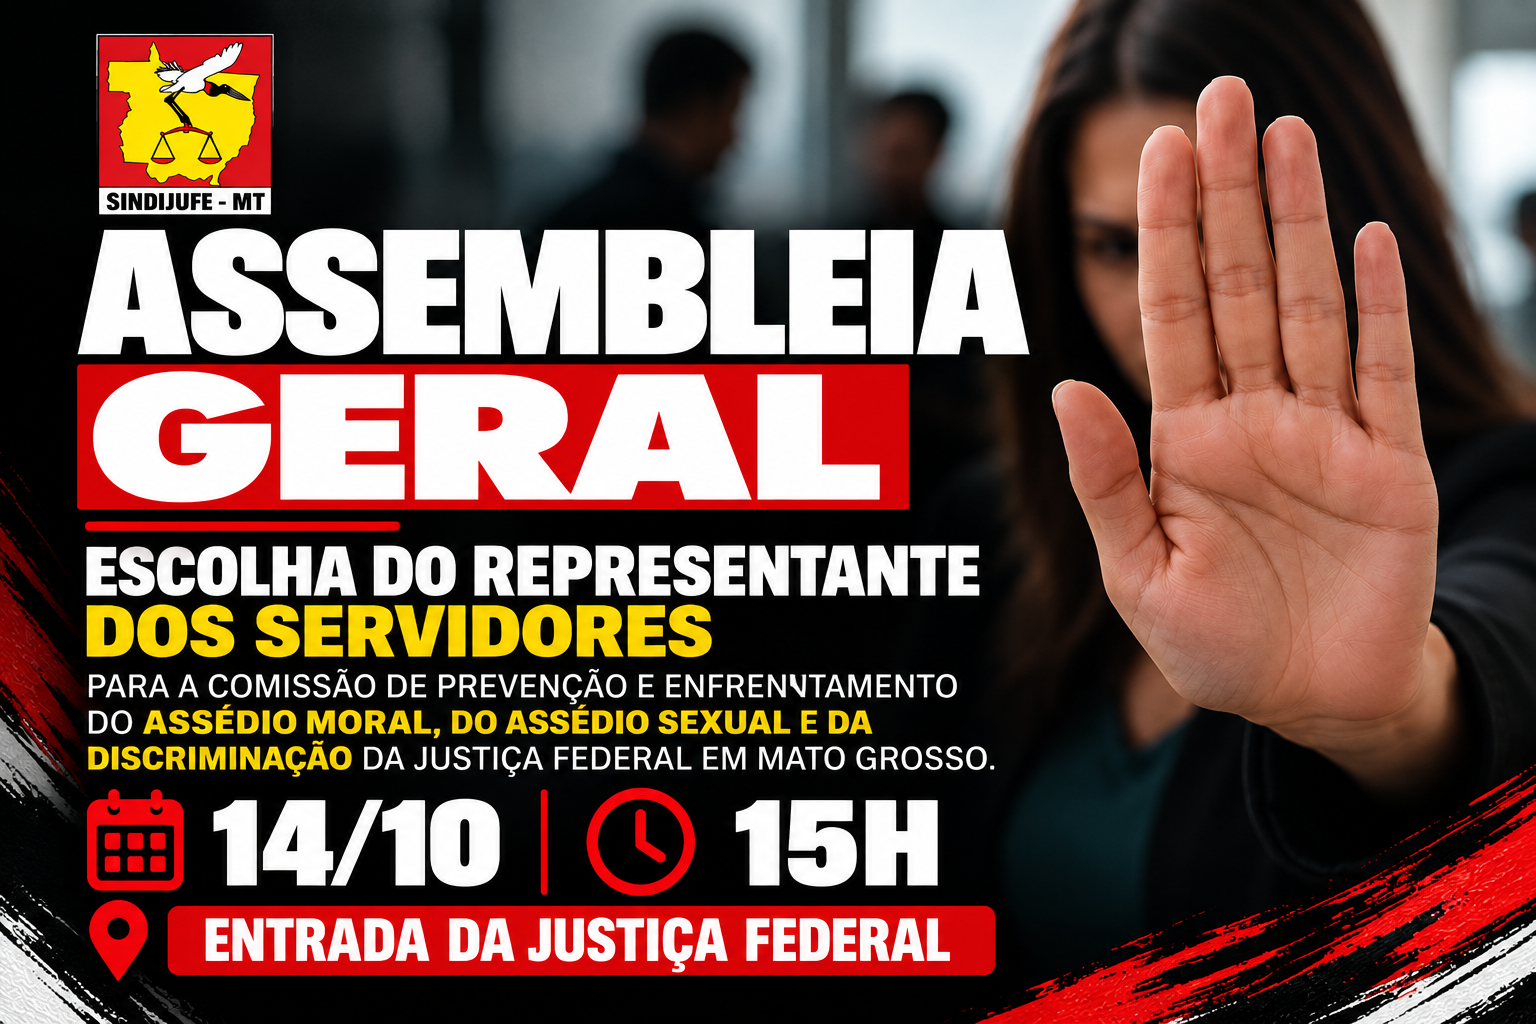
 ASSEMBLEIA NA JUSTIÇA FEDERAL VAI ESCOLHER REPRESENTANTE DOS SERVIDORES EM COMISSÃO CONTRA O ASSÉDIO E A DISCRIMINAÇÃO
 VITÓRIA DA ATUAÇÃO SINDICAL: JUSTIÇA FEDERAL IMPEDE COBRANÇA CONTRA SERVIDORA E RECONHECE FALHA DA ADMINISTRAÇÃO
 SINDIJUFE-MT PARTICIPA DE SEMINÁRIO NACIONAL SOBRE COMBATE AO CAPACITISMO E DEFESA DA ACESSIBILIDADE
 DIA NACIONAL DE LUTA DA PESSOA COM DEFICIÊNCIA: SINDIJUFE-MT REFORÇA DEFESA DA ACESSIBILIDADE E DOS DIREITOS DOS SERVIDORES


Atualmente, as relações e formas de execução do trabalho vêm sendo discutidas e às vezes redefinidas em razão dos movimentos econômicos, tecnológicos e sociais experimentados atualmente. Nesse contexto, como adaptar as relações trabalhistas, por exemplo, na chamada “gig economy”?

Em tempos de pandemia, além do evidente crescimento (seja em números ou em relevância) da gig economy, há outro fenômeno que certamente causou impacto e ganhou relevância sem precedentes nas relações de trabalho: o home office.
Em 2018, o IBGE apontou que cerca de 3,8 milhões de brasileiros já trabalhavam de casa, o que correspondia a cerca de 5% de todos os trabalhadores ocupados no país. Com a necessidade de imposição de medidas sanitárias pelas autoridades públicas, a fim de controlar a diminuição da circulação do coronavírus, várias empresas optaram por adotar o regime de trabalho em home office. De acordo com dados do IBGE, em setembro de 2020, um contingente de 7,9 milhões de pessoas trabalhava de forma remota.
A experiência do home office está longe de ser unanimidade; contudo, os indicadores mostram que essa tendência veio para ficar. As pesquisas apontam que 30% das empresas devem seguir com o regime de teletrabalho. Inclusive, já existem empresas abrindo vagas de trabalho exclusivamente neste regime. Pesquisa recente realizada pela Fundação Getulio Vargas (FGV) mostra o impacto que o trabalho em home office causou na cultura organizacional das empresas, apontando o crescimento desse modelo, mesmo após o fim da pandemia.
Por outro lado, sob o ponto de vista jurídico, a adoção do trabalho em home office possui pontos controversos, fazendo surgir importantes questões que devem ser consideradas pelo gestor empresarial. Este cenário ganha especial contorno a controvérsia acerca das despesas geradas com o home office, que tem sido objeto de intensa demanda consultiva trabalhista por parte das empresas.
Um atual estudo feito pela fintech BLU365 apurou que 75% de seus clientes perceberam aumento em suas despesas após a adoção do trabalho em home office. Esta percepção é corroborada em pesquisa feita pela Vee, startup de recursos humanos e serviços financeiros, que apontou um aumento de 2.140% nos gastos com equipamentos, infraestrutura de trabalho e alimentação no ano de 2020 com a adoção do trabalho remoto.
A Consolidação das Leis do Trabalho não trazia qualquer previsão acerca do home office. Apenas com a chamada reforma trabalhista em 2017 (Lei 13.467/17) passou a existir no bojo da CLT previsões acerca do teletrabalho (artigos 75-A à 75-E). A modernização trazida pela Lei 13.467/17 não foi capaz de dirimir todas as controvérsias sobre o tema, deixando pontos em aberto e que deverão ser discutidos à exaustão pela Justiça do Trabalho até a consolidação de um entendimento a respeito do tema pelos tribunais. Entre referidos pontos está a questão do custeio de despesas com o home office.
Em princípio, o artigo 75-D dispõe que “as disposições relativas à responsabilidade pela aquisição, manutenção ou fornecimento dos equipamentos tecnológicos e da infraestrutura necessária e adequada à prestação do trabalho remoto, bem como ao reembolso de despesas arcadas pelo empregado, serão previstas em contrato escrito”. Assim, segundo uma interpretação literal da norma, é possível afirmar que caberá às partes acordarem sobre a responsabilidade com eventuais gastos, havendo a possibilidade de o empregador não arcar com quaisquer destes custos, a depender do que houver sido ajustado com o empregado.
Contudo, em uma interpretação sistêmica, há de se lembrar que o artigo 2º da CLT dispõe que cabe ao empregador assumir os riscos da atividade econômica. Sob esta ótica, ao admitir que o empregado tenha que arcar com os custos do home office, tais como computador, mobiliário etc., é evidente que os custos da operação estariam sendo transferidos ao empregado, o que é vedado pelo mencionado artigo 2º da CLT.
Portanto, conclui-se disso haver conflito normativo entre a aparente liberdade contratual prevista no artigo 75-D da CLT e a obrigação com relação aos custos da atividade empresária, nos termos do artigo 2º do mesmo diploma legal.
Nesse sentido, a novidade trazida pela discussão sobre o pagamento dos custos com o home office tem sido objeto de diversas decisões exaradas pela Justiça do Trabalho, e até o presente momento não há consenso sobre o tema.
De um lado, já existem precedentes da Justiça do Trabalho que, amparadas no artigo 2º da CLT, defendem ser vedado ao trabalhador arcar com os custos da atividade empresária.
De outro lado, também é possível localizar decisões no sentido de que a empresa não tem que arcar com tais custos, considerando que não há uma diminuição no salário do empregado, bem como a validade do que foi acordado entre as partes quanto a estas despesas.
Ressaltamos ainda que a MP 927/2020, ao discorrer sobre o teletrabalho, previa especificamente a obrigatoriedade do fornecimento do empregador ao empregado de equipamentos e infraestrutura necessários para realização do teletrabalho, caso o trabalhador não os tivesse. Idêntico dispositivo foi reproduzido pela MP 1.046/21. Ou seja, para os contratos de teletrabalho estabelecidos sob as MPs, parece-nos clara a obrigatoriedade de fornecimentos de equipamentos e infraestrutura aos trabalhadores para que possam exercer sua atividade de forma remota.
Em discussão afeta o contrato de teletrabalho firmado sob a égide da MP 927/20, a juíza substituta da 2ª Vara do Trabalho de São Caetano do Sul, Isabela Parelli Haddad Flaitt, em recentíssima decisão condenou empresa do ramo varejista a reembolsar o trabalhador que comprovou gastos com a aquisição de equipamentos para trabalhar em regime de teletrabalho.
Segundo demonstrado naqueles autos, para que fosse possível exercer sua atividade laboral de casa, o trabalhador teve que adquirir headset, aparelho de celular, monitor de desktop, pacote Office e cabo HDMI, o que gerou gastos de aproximadamente R$ 2 mil, que tiveram que ser reembolsados pela empresa.
Vale ressaltar que o fornecimento dos equipamentos tecnológicos e da infraestrutura necessária e adequada à prestação do trabalho remoto, bem como ao reembolso de despesas arcadas pelo empregado não integram a remuneração do empregado. Em outras palavras, tais utilidades não integram a base de cálculo de encargos trabalhistas e previdenciários.
Em razão disso, e considerando que o fornecimento dos equipamentos e da infraestrutura adequada ao home office muitas vezes está relacionado à saúde e segurança do trabalho (como ergonomia), temos notado que, na prática, diversas empresas optaram por conceder uma ajuda de custo aos seus empregados para custeio das referidas despesas.
Para a concessão da referida ajuda de custo é importante apenas o ajuste, por escrito, com o empregado. Tal importância deve transitar normalmente na folha de pagamento. Caso a empresa conceda os equipamentos propriamente ditos, como mouse, teclado, computadores, cadeiras etc., também se mostra importante haver a formalização disto por escrito.
Embora o cenário acima seja, sob o ponto de vista trabalhista, aquele que mais traz segurança jurídica às empresas, ainda assim é possível encontrar também quem opte por se valer da liberdade de negociação trazida pela literalidade do artigo 75-D da CLT, ajustando a responsabilidade de eventuais pelos gastos incorridos no teletrabalho ao empregado.
Nesse último cenário, também se revela de suma importância que o ajuste seja celebrado por escrito. A fim de conferir maior segurança jurídica ao procedimento, as empresas também poderão contar com um acordo coletivo com o Sindicato.
Em havendo questionamentos judiciais, caberá ao empregado o ônus da prova pelos gastos extraordinários para execução do trabalho remoto, sob pena de improcedência do pedido de indenização pelos danos materiais alegados.
Não obstante, considerando que o assunto ainda não se encontra pacificado na Justiça do Trabalho, este é um tema que merece ser acompanhado de perto pelas empresas e pelos advogados trabalhistas, a fim de que as orientações a respeito possam proporcionar ao empregador a segurança jurídica necessária à adoção do regime de teletrabalho.
Artigo escrito pela equipe de advogados da área trabalhista do Miguel Neto Advogados.
Revista Consultor Jurídico