 EM BRASÍLIA
 EDITAL
 FACHIN SE REÚNE COM LÍDER DE LULA E COORDENADOR DE CAMPANHA DE FLÁVIO BOLSONARO
 GRUPO DE TRABALHO AVANÇA NA DISCUSSÃO SOBRE MODELO REMUNERATÓRIO DA MAGISTRATURA E DO SERVIÇO PÚBLICO
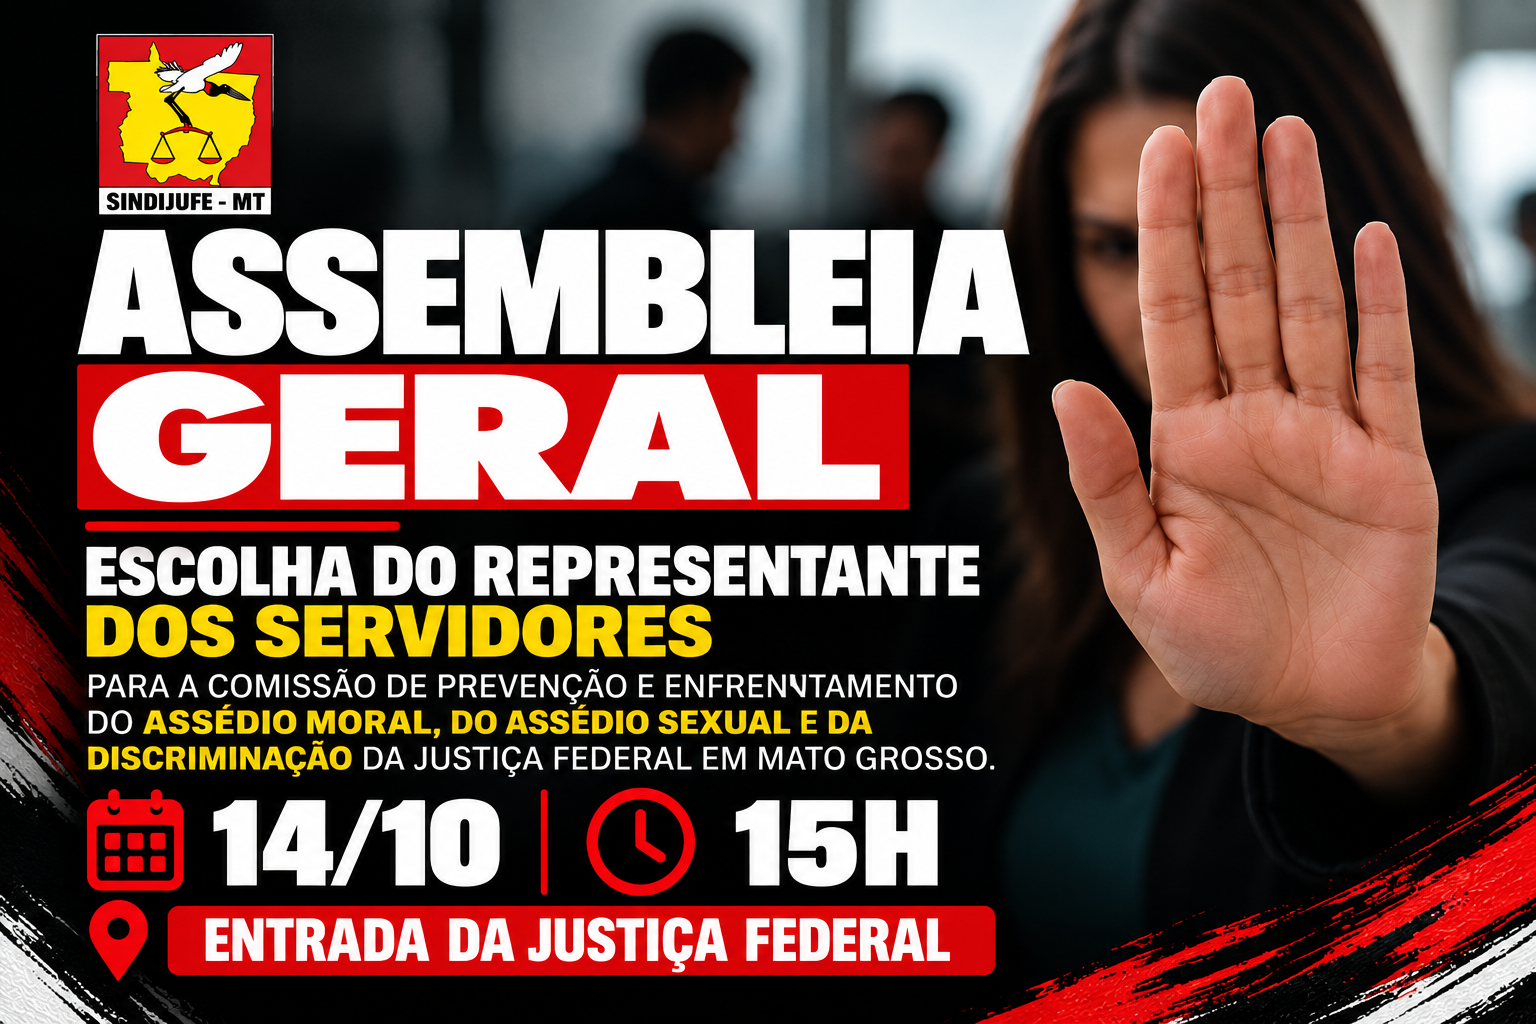
 ASSEMBLEIA NA JUSTIÇA FEDERAL VAI ESCOLHER REPRESENTANTE DOS SERVIDORES EM COMISSÃO CONTRA O ASSÉDIO E A DISCRIMINAÇÃO
 VITÓRIA DA ATUAÇÃO SINDICAL: JUSTIÇA FEDERAL IMPEDE COBRANÇA CONTRA SERVIDORA E RECONHECE FALHA DA ADMINISTRAÇÃO
 SINDIJUFE-MT PARTICIPA DE SEMINÁRIO NACIONAL SOBRE COMBATE AO CAPACITISMO E DEFESA DA ACESSIBILIDADE
 DIA NACIONAL DE LUTA DA PESSOA COM DEFICIÊNCIA: SINDIJUFE-MT REFORÇA DEFESA DA ACESSIBILIDADE E DOS DIREITOS DOS SERVIDORES


Decisões sobre como combater a alta de preços variam de país em país, e alguns não têm sido afetados


Com disseminação da inflação, diversos países têm subido juros para combatê-laJohn McArthur/Unsplash
do CNN Brasil Business
em São Paulo
Além da pandemia, o ano de 2021 foi abatido pela alta acentuada dos preços, provocando um fenômeno de “inflação global”, que continua em 2022. O movimento foi percebido em diversos países, e com causas semelhantes, em geral ligadas ao descompasso entre oferta e demanda de produtos.
A inflação não é necessariamente um problema para os países. Em certos níveis demonstra uma atividade econômica aquecida. Mas, em certos níveis, pode comprometer o poder de compra da população e afetar a economia.
Com isso, é necessário combatê-la, e aí entram os bancos centrais, responsáveis pela administração da política monetária de cada país. Por ela, é possível controlar o fluxo e a circulação de moeda na economia, o que impacta na inflação.
Apesar de ser a ferramenta mais conhecida das autarquias no combate aos preços altos, a taxa de juros não é a única, e alguns bancos centrais têm optado por usar essas alternativas mais do que os juros para lidar com o processo inflacionário.
As armas
A primeira arma de um banco central para combater a inflação é taxa básica de juros. No Brasil, por exemplo, o BC realiza as chamadas operações de mercado aberto, em que compra e vende títulos públicos e, com isso, determina a taxa deles, a Selic.
André Modenesi, professor da UFRJ, afirma que “a Selic não é tecnicamente nem um instrumento, é uma variável operacional, o instrumento são as operações, e como o BC é monopolista, forma o preço do dinheiro, a Selic”.
A taxa Selic, porém, não é verdadeiramente relevante no combate à inflação, já que o que mais vale é a praticada no mercado, em empréstimos e outras operações de crédito.
“O relevante não é o juros do BC, é o do mercado, mas quando o BC mexe nessa taxa, influencia tudo isso pra cima ou baixo, e a expectativa é de que se as inflações estão acima do tolerável, inicia um processo de elevação de juros”, diz Celso Luiz Martone, professor da FEA-USP.
Com isso, se a Selic sobe, os juros dessas operações também sobem, e fica mais caro consumir ou pagar dívidas já existentes, afetando tanto pessoas quanto empresas e desaquecendo a economia, gerando uma demanda menor e uma queda de preços.
Além dela, os bancos centrais também determinam os chamados compulsórios, uma parte do dinheiro que é depositado em bancos que obrigatoriamente deve ser depositado no banco central. No Brasil, os compulsórios sempre são calculados sobre os depósitos à vista.
A variação dessa taxa de compulsórios permite regular também a quantidade de dinheiro em circulação, o que pode favorecer, ou reduzir, o consumo e a demanda em uma economia.
A terceira ferramenta tradicional é a taxa de redesconto. Nela, o banco central ajuda bancos que precisam de liquidez e fazem a chamada operação compromissada, uma espécie de empréstimo, comprando títulos de posse do banco.
O banco se compromete a recomprar esses títulos posteriormente, quando a sua situação financeira melhorar. A diferença entre a compra e venda é a taxa de redesconto, indicando o quanto é cobrado pela operação.
Se a taxa é baixa, os bancos buscam essa operação e ganham mais dinheiro, facilitando por exemplo operações de crédito, e ajudando a aquecer a economia. Já se a taxa é alta, essa operação é desincentivada.
Além dessas três ferramentas tradicionais, Modenesi cita também uma mais comum em economias abertas e menores, caso do Brasil, as intervenções cambiais. Nelas, um banco central atua na taxa de câmbio e consegue evitar altas ou quedas bruscas, com seus impactos para a economia e a inflação.
André Biancarelli, professor da Unicamp, afirma que “não existe uma resposta única para a inflação em todos os países e momentos, mas o modo de combater a inflação que predomina de forma quase avassaladora nos últimos 20 anos é o regime de metas de inflação”.
Nele, um país fixa uma meta de inflação e o banco central precisa atuar para manter a inflação dentro da meta, usando principalemente a taxa de juros para gerar mais ou menos inflação.
Outras ferramentas
O cenário mais comum, portanto, é que os bancos centrais usem as três ferramentas para influenciar na circulação de dinheiro na economia e na inflação. Mas a crise de 2008 mostrou, segundo Modenesi, que “só isso não bastava”. E então surgiram várias políticas não convencionais, ou heteredoxas, de combate à inflação.
Dentre essas políticas, a mais famosa é o chamado quantitative easing, ou afrouxamento quantitativo.
Biancarelli afirma que ele “surgiu a partir da visão nos Estados Unidos em 2008 que só abaixar a taxa de juros não aqueceria a economia. O BC americano [Fed] passou, então, a atuar em segmentos do mercado de títulos mais longos, para mexer em toda a curva, e passou a comprar quantidades grandes de títulos de longo prazo para fazer com que as taxas longas também caíssem e isso ajudasse a economia”.
A compra também envolveu títulos privados, em especial os chamados “podres” ligados às causas da crise naquele ano, com os de hipotecas imobiliárias. Biancarelli avalia que o quantitative easing não gerou uma grande recuperação econômica, mas também não gerou inflação.
E a política não deixou de existir, sendo adotada por outros países desenvolvidos com o mesmo objetivo. Ela estava sendo desmontada lentamente nos últimos anos, mas precisou ser retomada com a pandemia para reduzir o impacto econômico, mas o desmonte deve ser retomado.
“Agora, com a elevação da inflação, eles já começaram a retirar, e devem continuar fazendo isso, reduzindo ou até eliminando compras, e subindo juros”, diz Martone.
A compra de títulos, e mesmo a taxa de redesconto e os compulsórios, se mostram mais eficientes para aquecer a economia, e em certa medida gerar inflação, do que em contê-la. Daí a força da taxa de juros.
Para Modenesi “a regra é mexer só na Selic, mas tem uma gama de outras possibilidades. O BC daqui fez operações não convencionais na pandemia, mas não para combater a inflação”. Mesmo assim, uma política como o QE é inviável no Brasil, até pela falta de recursos na autarquia.
Além de todas essas políticas, há, ainda, a parcela de responsabilidade da política fiscal. Os gastos do governo podem colocar mais ou menos dinheiro na economia, estimulá-la ou não ou impactar no câmbio, afetando preços. Quanto mais as políticas fiscal e monetária estiverem alinhadas, dizem os especialistas, melhor para lidar com a inflação.
Bancos centrais e a inflação global
Apesar de ter uma abrangência grande, a inflação não atinge todos os países do mundo, e nem na mesma intensidade. Em 2021, a China, segunda maior economia mundial, teve inflação abaixo da meta, cenário que fez o país reduzir juros no começo de 2022 para aquecer a economia.
A posição do país, porém, é classificada pelo professor da Unicamp como “única”. “Nas questões monetárias e financeiras têm um grau de especificidade e controle de variáveis incomparável com outras economias globais”, o que ajuda a reter o processo inflacionário.
Apesar das exceções, uma pressão inflacionária excessiva é mais regra do que exceção atualmente. Mas isso não significa que todos os países estão lidando com ela da mesma forma.
Os especialistas afirmam que o Brasil saiu na frente nesse processo, levando a Selic de 2% para mais de 10% no mesmo ano, e prevendo ainda mais altas em 2022. Já o Banco da Inglaterra subiu os juros em 2022, enquanto os bancos centrais dos Estados Unidos e Canadá já preveem altas no ano.
Além de subir juros, o Federal Reserve também começou a reduzir um programa de compra de títulos feito na pandemia, e pretende começar a reduzir seu balanço —hoje em valor recorde de quase US$ 9 trilhões— ou seja, deixar títulos vencerem sem renová-los ou comprar novos.
Porém, essas decisões refletem as condições econômicas de cada país. Nos Estados Unidos, a inflação é a maior em 40 anos, e tem dado sinais de uma disseminação alta na economia, com a consequente alta salarial que advém e intensifica esse fenômeno. É um cenário semelhante ao do Reino Unido, com a maior inflação em 30 anos.
Outros países, com cenários domésticos que contribuem para piorar o já ruim quadro inflacionário, precisam subir os juros ainda mais para combater a inflação, um cenário não apenas do Brasil, mas da Argentina. Na Turquia, mesmo com a inflação recorde, os juros seguem estacionados em 14%, devido a pressões do governo.
E inflações recordes não resultam necessariamente em altas de juros. Na zona do euro, o Banco Central Europeu (BCE) mantém a posição de que subir os juros no momento não atacaria as causas da inflação e prejudicaria a economia. Com isso, a alta não é descartada, mas é pouco provável apesar de pressões do mercado.
Em contrapartida, o BCE já vem encerrando alguns programas de compras de títulos, de modo a reduzir a quantidade de dinheiro na economia e impactar a inflação.
O professor da FEA afirma que “os países que sofreram mais o impacto desses custos e a inflação foi para um patamar desconfortável estão reagindo, cada um a sua maneira”.
“A dosagem da política é muito importante. O Fed está errando, já devia ter subido, a economia já está aquecida, sem problema de emprego, e estão retardando essa decisão. Também vejo exagero no Brasil, com os juros subindo muito e podendo gerar recessão”, diz.
Para Biancarelli, as divergências entre subir ou não os juros, o ritmo de alta e a quantidade revelam um espaço para questionamento. “Desde 1990 houve esse predomínio de combate à inflação só via juros, esse momento atual é um dilema para isso. Não são inflações simples de explicar, são extraordinárias”.
O professor aponta discussões sobre outras formas de fazer política monetária que têm ganhado força ao redor do mundo. “A pandemia pode mudar a forma como a política monetária é encarada e praticada, não dá pra saber se vai gerar um novo arcabouço, mas dá para notar fissuras no modo de apresentar a condução dessa política como suave, previsível, científica, neutra”.
Já Martone vê as altas de juros como inevitáveis, inclusive na zona do euro, pelo tamanho da inflação, e diz que não consegue ver uma mudança na forma de fazer política monetária como no pós-2008.
“Uma vez superada a pandemia, e aparentemente estamos mais perto disso, as coisas voltam a uma certa normalidade. Há uma ameaça de inflação alta que precisa ser combatida, mas não vai ser no curto prazo”.
CNN Brasil