SINDIJUFE-MT DIALOGA COM GESTÃO DE PESSOAS DO TRE SOBRE CHAMAMENTO DE APROVADOS EM CONCURSO
 SINDIJUFE-MT FECHA CONVÊNIO COM WELLHUB (GYMPASS) E AMPLIA BENEFÍCIOS PARA SINDICALIZADOS E FAMÍLIAS
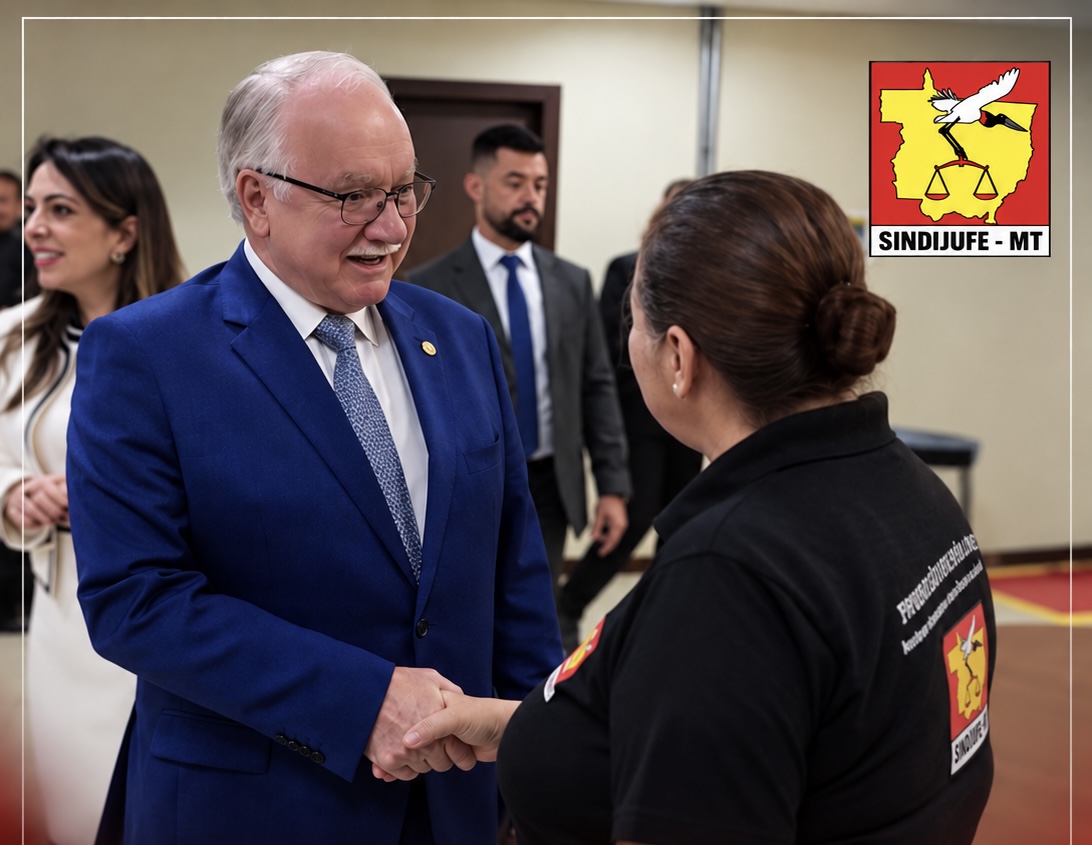
 SINDIJUFE-MT ENTREGA OFÍCIO A FACHIN COM REIVINDICAÇÕES DOS SERVIDORES DO JUDICIÁRIO FEDERAL EM MATO GROSSO
 PORTE DE ARMA: PL 4.256/2019 AVANÇA NA CÂMARA APÓS APROVAÇÃO NA CFT
 SINDIJUFE-MT SOLICITA PROVIDÊNCIAS PERMANENTES PARA COMBATER OCORRÊNCIA DE ESCORPIÕES NO TRT23
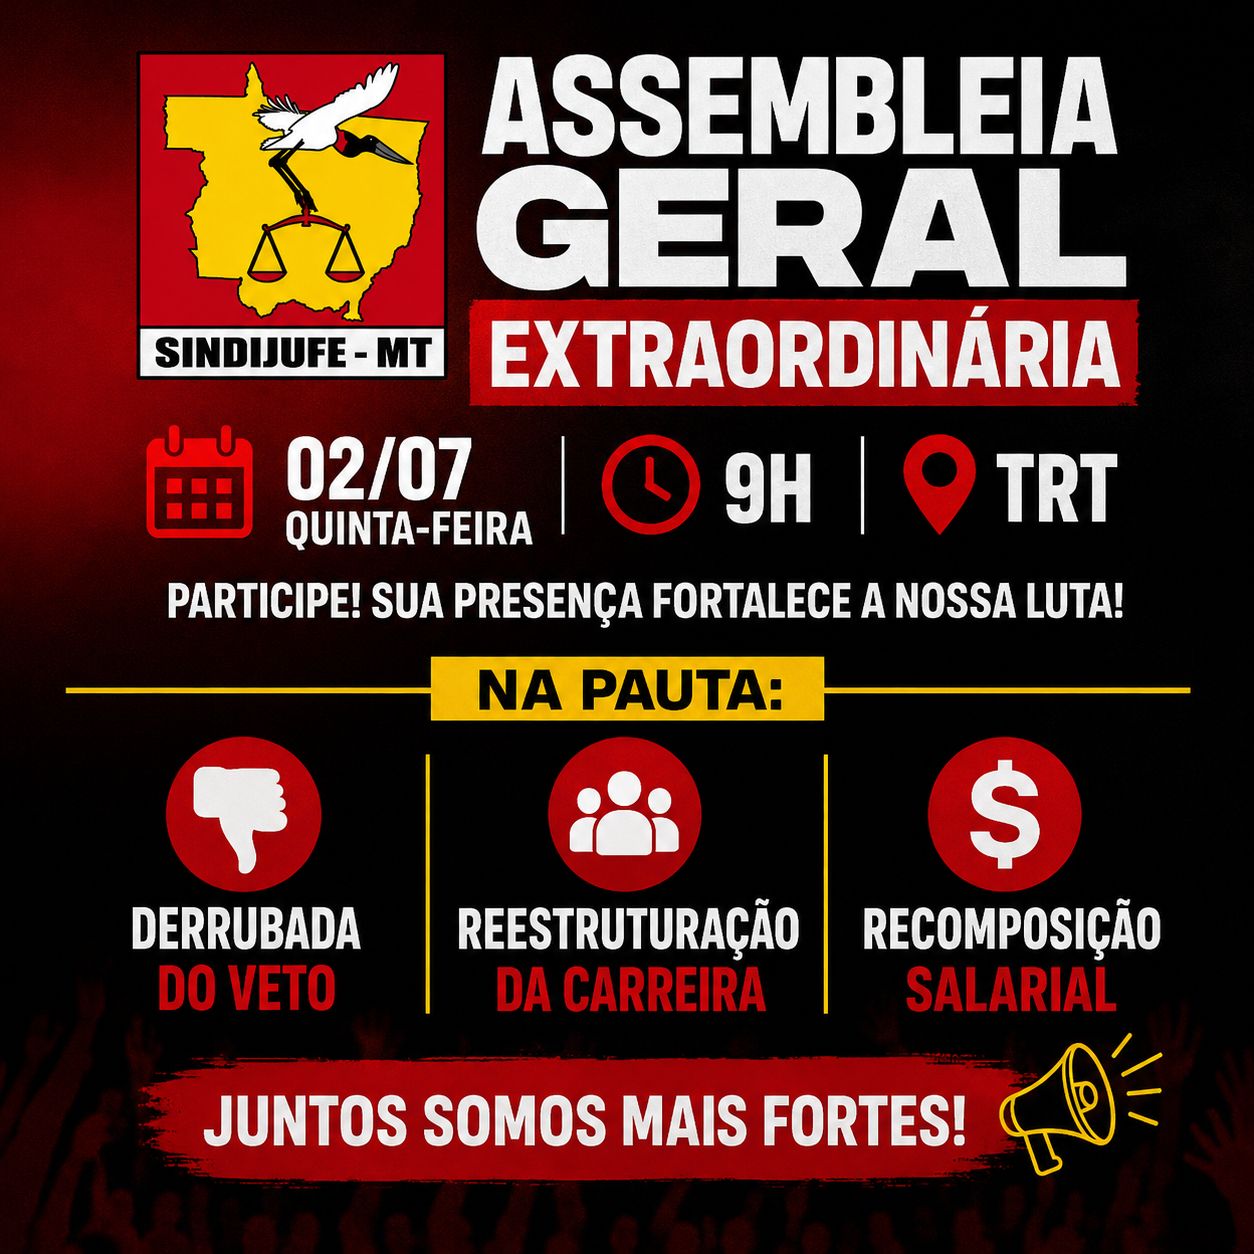
 ASSEMBLEIA GERAL EXTRAORDINÁRIA TRT
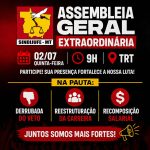 ASSEMBLEIA GERAL EXTRAORDINÁRIA
 SINDIJUFE-MT PARTICIPA DA XXV PLENÁRIA NACIONAL DA FENAJUFE E REFORÇA MOBILIZAÇÃO POR REESTRUTURAÇÃO DAS CARREIRAS E DERRUBADA DO VETO 45


O abono de permanência, previsto no parágrafo 19 do Artigo 40 da Constituição Federal, recebeu na Emenda Constitucional 103/2019 disciplina (a) desuniforme na Federação; (b) incompleta, com lacuna de transição para os servidores estaduais, municipais e distritais; (c) aparentemente contraditória com o regime constitucional contributivo dos agentes civis na inatividade.
É preciso ser franco: essa síntese esquemática, embora severa, é ainda generosa e otimista. A depender do desenvolvimento infraconstitucional, as alterações promovidas na EC 103/2019 podem comprometer a própria identidade jurídica do instituto e esvaziar a sua eficácia como incentivo. São modificações que exigem reflexão e filtragem constitucional para serem adequadamente aplicadas e compatibilizadas com o inteiro regime em que foram encartadas.
Breve história de um instituto controverso
O artigo 3º da Emenda Constitucional 20/98, em seu parágrafo 1º, criou incentivo pecuniário de livre adesão voltado a estimular o adiamento da aposentadoria pelos servidores titulares de cargo público.
Na origem, o incentivo consistia em específica imunidade pessoal temporária (equivocadamente denominada “isenção” pela Emenda 20/98). Nesse formato, a Constituição excluía da obrigação de contribuir para a previdência própria os agentes que completassem os requisitos de aposentadoria voluntária e optassem por permanecer no serviço ativo, protraindo o momento da aposentadoria. O incentivo cessava no exato momento em que era implementada a aposentação. Consistia em limite ao poder de tributar da União, Estados e Municípios, uniforme na Federação, equivalente no tempo ao valor da contribuição previdenciária devida pelo agente, sendo autoaplicável, dispensando inclusive o requerimento formal do agente público.
Essa arquitetura jurídica original, sob a forma de imunidade contributiva temporária, reduzia os recursos da previdência, agravava a contabilidade do regime, sem onerar diretamente o principal beneficiário da permanência em atividade do agente apto à aposentadoria – o Poder Público, que deixava de repor a força de trabalho, remunerar integralmente um novo agente para o exercício da correspondente função, além de investir na formação do novo capital humano ao longo do tempo.
A partir da Emenda Constitucional 41/2003, o instituto sofre reformulação e passa a ser tratado como abono de permanência, denominação controversa, pois considerada por alguns como tendo natureza jurídica de “indenização” (reparação pela permanência em serviço) e por outros como “vantagem remuneratória” (contraprestação pela permanência em serviço).[[i]]
Nessa nova configuração, os agentes públicos, mesmo após o preenchimento dos requisitos para a aposentadoria, permaneciam obrigados a contribuir para o regime próprio de previdência, mas recebiam a devolução integral do valor vertido à título de abono de permanência.
Sob esse formato, o incentivo não mais reduzia as receitas da previdência, sendo inteiramente coberto pelo Tesouro público correspondente. O abono, conquanto teoricamente equivalente ao valor da contribuição previdenciária, encarado como vantagem remuneratória passou a sofrer redutores de abate-teto (limite constitucional de retribuição) e a incidência de imposto de renda.[[ii]]
Embora o incentivo pecuniário aparentasse nesse novo regime ser menos vantajoso, na prática ganhou importância com a EC41/2003, pois foi a partir desta emenda que os servidores públicos estatutários passaram a contribuir na inatividade, tornando o abono ainda mais atrativo. Na verdade, para os servidores titulares de cargo público que recebiam retribuição superior ao teto do regime geral de previdência social (base acima da qual passou a incidir a contribuição do inativo), o período entre a aquisição do direito à aposentadoria voluntária e a efetiva decisão de aposentar passou a ser o único período sem o ônus financeiro efetivo da contribuição. Algumas pesquisas demonstraram que a eficácia do abono de permanência nesse novo contexto normativo conseguia reter em atividade ao menos 20% da…
Leia a íntegra em O Abono de Permanência após a Reforma da Previdência (EC 103/2019)
Revista Consultor Jurídico