SINDIJUFE-MT DIALOGA COM GESTÃO DE PESSOAS DO TRE SOBRE CHAMAMENTO DE APROVADOS EM CONCURSO
 SINDIJUFE-MT FECHA CONVÊNIO COM WELLHUB (GYMPASS) E AMPLIA BENEFÍCIOS PARA SINDICALIZADOS E FAMÍLIAS
 SINDIJUFE-MT ENTREGA OFÍCIO A FACHIN COM REIVINDICAÇÕES DOS SERVIDORES DO JUDICIÁRIO FEDERAL EM MATO GROSSO
 PORTE DE ARMA: PL 4.256/2019 AVANÇA NA CÂMARA APÓS APROVAÇÃO NA CFT
 SINDIJUFE-MT SOLICITA PROVIDÊNCIAS PERMANENTES PARA COMBATER OCORRÊNCIA DE ESCORPIÕES NO TRT23
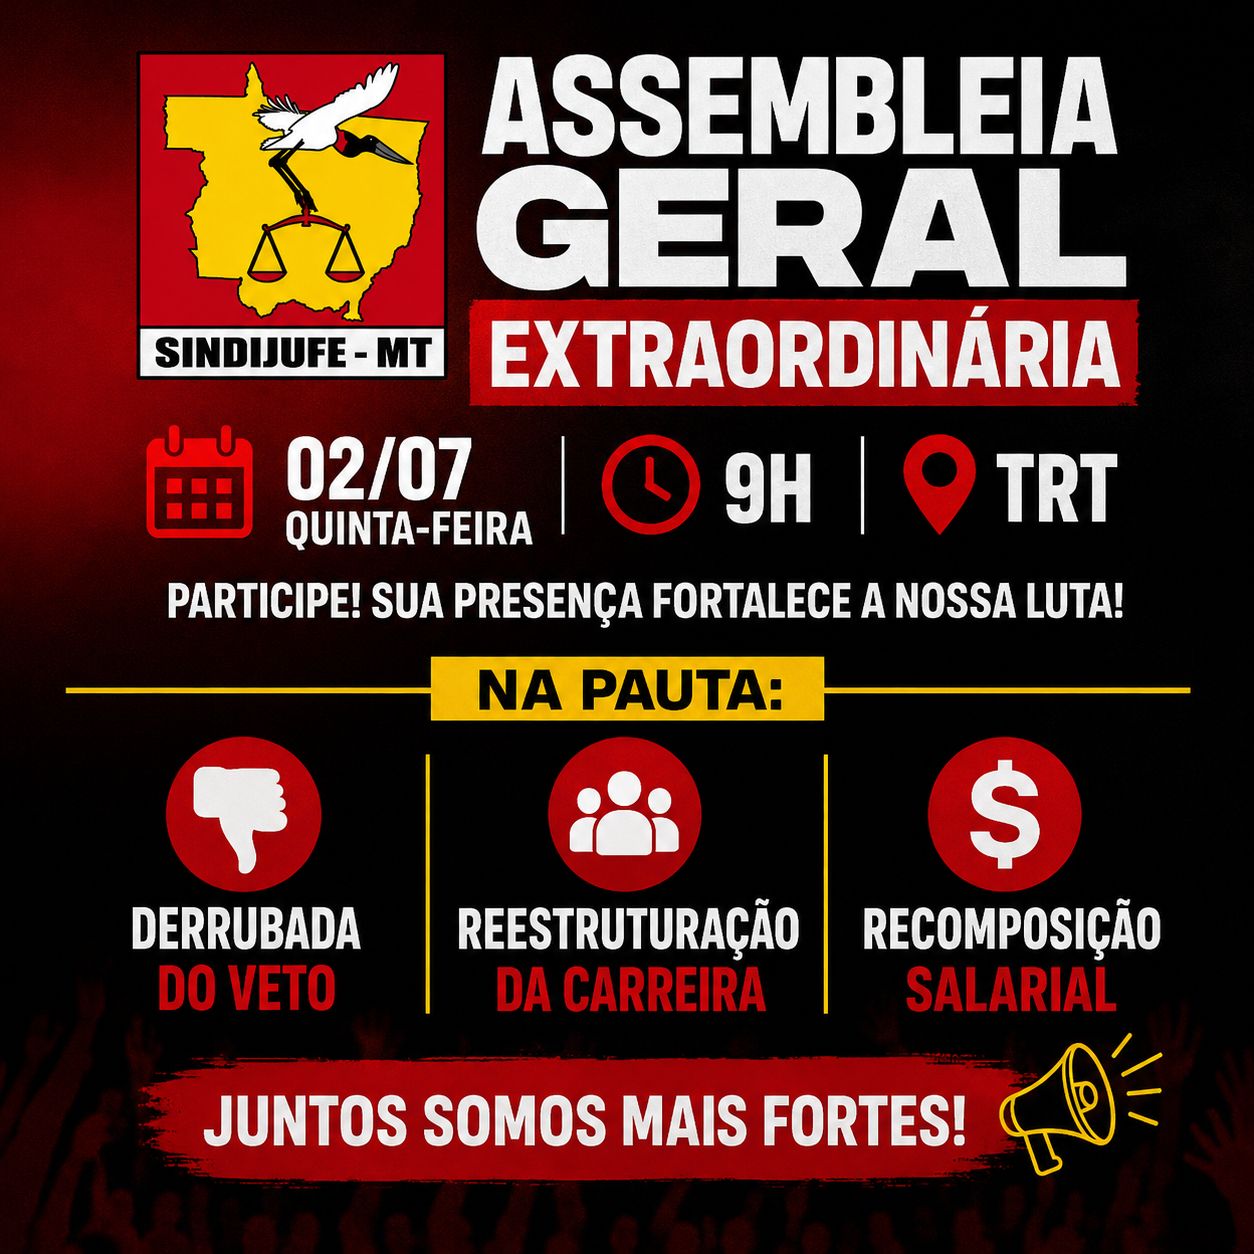
 ASSEMBLEIA GERAL EXTRAORDINÁRIA TRT
 ASSEMBLEIA GERAL EXTRAORDINÁRIA
 SINDIJUFE-MT PARTICIPA DA XXV PLENÁRIA NACIONAL DA FENAJUFE E REFORÇA MOBILIZAÇÃO POR REESTRUTURAÇÃO DAS CARREIRAS E DERRUBADA DO VETO 45


O artigo 138 do Código Tributário Nacional (CTN) diz que a “denúncia espontânea” da infração fiscal exclui a responsabilidade do contribuinte se este recolheu os tributos já declarados, acrescidos dos juros de mora, mas antes da abertura de qualquer procedimento fiscalizatório. De outro lado, e aplicando os mesmos benefícios da denúncia espontânea, o muito pouco conhecido artigo 47 da Lei 9.430/96 beneficia o contribuinte se esse, no período de até 20 dias após a abertura do procedimento fiscalizatório, no chamado “período da graça”, realiza o pagamento total do tributo (já declarado), devidamente corrigido, o que faz com que não haja a incidência das multas de mora e de ofício.

Sylvio Sirangelo/TRF-4

A prevalência deste fundamento levou a 2ª Turma do Tribunal Regional Federal da 4ª Região a acolher mandado de segurança impetrado por uma rede de farmácias sediada na região metropolitana de Porto Alegre. A empresa foi alvo de um auto de infração por recolhimento, por retificadoras, de tributos sobre a folha de salários já declarados, mas compensados por ordem legal para fins de dar cumprimento a período de desoneração da folha de pagamentos.
Para a maioria do colegiado, o pagamento espontâneo da diferença dos tributos sobre a folha de pagamento, feito no lapso de 20 dias após a notificação, extinguiu o crédito tributário e, por consequência, tornou nulo o procedimento fiscalizatório aberto pela Fazenda Nacional.
No primeiro grau, o juiz Nórton Luís Benites, da 1º Vara Federal de Novo Hamburgo (RS), extinguiu a ação sem resolver o mérito, por entender que a matéria é tão complexa que não poderia ser analisada na “estreita via” de um mandado de segurança. Noutras palavras, o processo foi extinto por “inadequação da via eleita” — o que provocou apelação ao TRF-4.
O nó da controvérsia
Conforme se extrai do voto vencedor, proferido pelo desembargador Rômulo Pizzolatti, o foco da discussão entre contribuinte e fisco neste processo se resumia em definir se o pagamento seria suficiente ou não para extinguir o crédito tributário.
De um lado, o impetrante do mandado de segurança sustentando que pagou corretamente o débito, sem inclusão da multa, valendo-se do disposto no artigo 47 da Lei 9.430/96, o chamado “instituto da graça”. O dispositivo diz que o contribuinte alvo de ação fiscal pode pagar, até o 20º dia subsequente à data de recebimento do termo de início de fiscalização, os tributos e contribuições já declarados, com os acréscimos legais aplicáveis nos casos de procedimento espontâneo.
Exata apuração do débito
De outro, a Receita Federal, alegando que tal instituto somente se aplica a débitos já declarados — o que não seria o caso do contribuinte, que só os declarou depois do pagamento por meio de retificadoras.
Para Pizzolatti, a declaração originária permitiu a exata apuração do débito, tanto que as retificadoras indicaram os mesmos valores no campo “Valor a Recolher” (somado ao montante da contribuição relativa à cota dos empregados, Riscos Ambientais do Trabalho — RAT e terceiros), e não mais no campo “Compensação”.
Nulidade do auto de infração
“Por outro lado, além de o auto de infração fazer incidir exclusivamente multa de ofício de 75%, é certo que o pagamento feito pelo contribuinte até o 20º dia posterior à notificação sobre o início da fiscalização deve ser efetuado somente com os acréscimos legais aplicáveis nos casos de procedimento espontâneo (Lei nº 9.430, de 1996); ou seja, sem a incidência de multa de mora (Código Tributário Nacional, artigo 138)”, anotou no voto.
“Assim, ao desconsiderar o pagamento efetuado e rejeitar a aplicação do artigo 47 da Lei 9.430/96, o auto de infração incorreu em nulidade”, finalizou o desembargador Pizzolatti.
Recurso especial
A Fazenda Nacional ainda tentou recurso especial no Superior Tribunal de Justiça para reformar a decisão da corte regional. Em decisão proferida no dia 17 de agosto, o ministro-relator Napoleão Nunes Maia Filho “não conheceu” do recurso.
Para o ministro, o Fisco federal não apontou, de forma clara e objetiva, o suposto vício do acórdão recorrido. “No mais, o tribunal de origem foi expresso ao concluir pela existência de prova pré-constituída, apta a demonstrar a ilegalidade do ato coator. Assim, a discussão trazida à baila — inexistência de direito líquido e certo — demandaria inequivocamente reexame fático-probatório, o que é vedado em sede de recorribilidade extraordinária, ante o óbice da Súmula 7/STJ”, expressou na decisão superior.
Decisão inédita
O procurador da rede de farmácias, Victor Arns Passos, da banca Arns & Silva de Oliveira Advogados Associados, comemorou a vitória. ‘‘Pouco se fala do ‘instituto ou período da graça’, que visa afastar as multas de mora e de ofício, aplicando os efeitos da denúncia espontânea. No TRF-4, foi a primeira decisão a abordar o instituto, de forma favorável ao contribuinte”, informou.
Arns explicou que, diferentemente da chamada “denúncia espontânea”, o referido instituto permite que o contribuinte pague o débito corrigido, dentro do prazo de 20 dias do recebimento do termo de início de fiscalização, desde que o tributo/contribuição esteja previamente declarado. “Em época de tantas perdas aos contribuintes no Judiciário, uma notícia favorável é muito gratificante.”
O outro procurador da rede de farmácias, Bruno Silva de Oliveira, ressaltou ainda a economia de quase 200% que o contribuinte teve ao litigar contra a Fazenda Nacional, até mesmo por que a execução fiscal já estava ajuizada e com penhora de inúmeros bens imóveis de seus sócios, aguardando a fase de expropriação.
Clique aqui para ler a sentença
Clique aqui para ler o acórdão
Clique aqui para ler a decisão do STJ
5004616-89.2017.4.04.7112/RS
Jomar Martins é correspondente da revista Consultor Jurídico no Rio Grande do Sul.
Revista Consultor Jurídico